23/09/2026
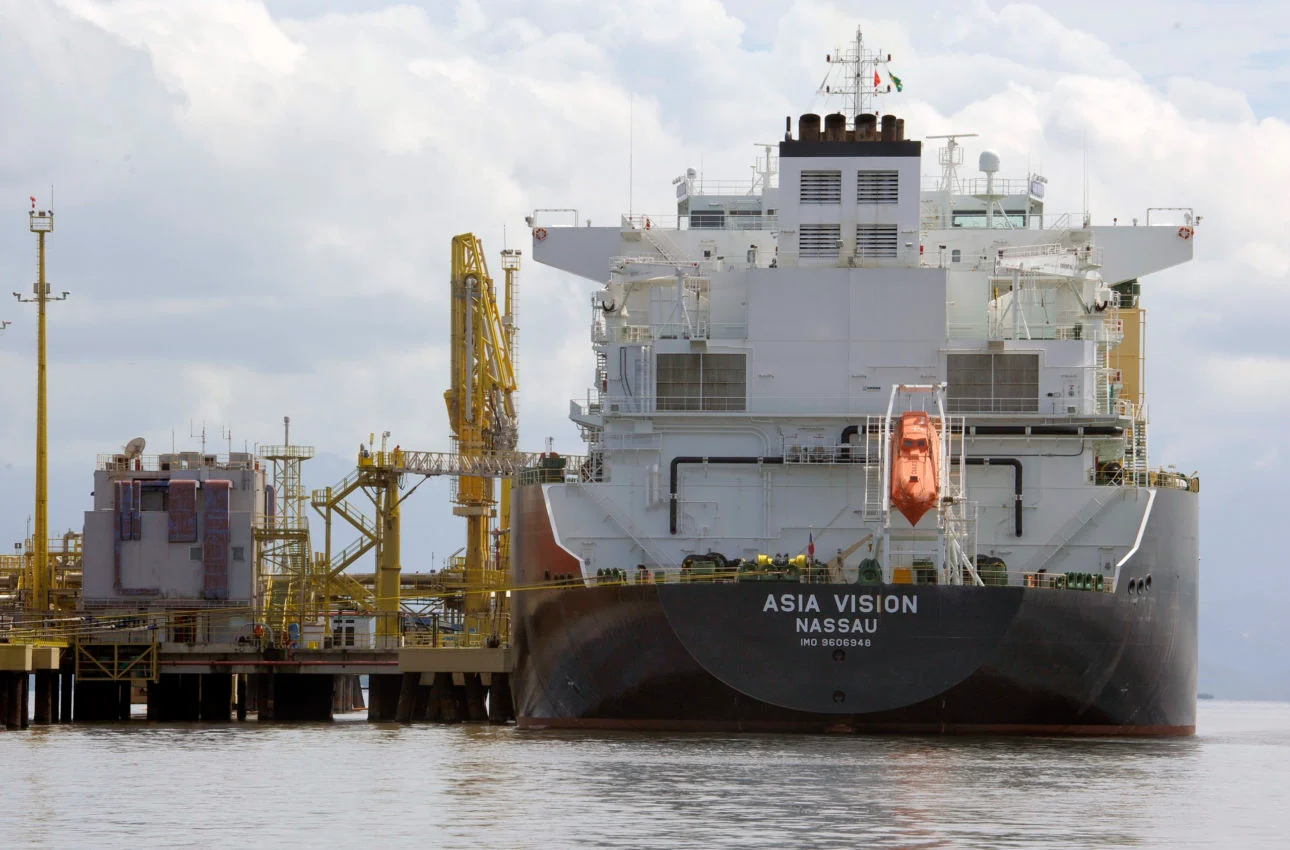
Empresas importadoras que arcam com despesas de capatazia nos portos brasileiros não conseguirão excluir esses custos do cálculo do ICMS-Importação — ao menos não com base no argumento que vinha sendo testado no Judiciário desde 2022. A 2ª Turma do STJ decidiu, por unanimidade, que os gastos com movimentação e manuseio de mercadorias em portos e terminais alfandegados integram a base de cálculo do imposto estadual.
É a primeira vez que a Corte se manifesta sobre o tema depois que o Decreto federal nº 11.090/2022 restringiu o conceito de valor aduaneiro para fins de Imposto de Importação, segundo avaliação de especialistas ouvidas pelo Valor Econômico.
O caso girava em torno de mandado de segurança impetrado por uma fabricante de pneus e peças automotivas contra o Estado do Rio Grande do Sul. A empresa buscava calcular o ICMS-Importação sem incluir a capatazia, mas teve o pedido negado tanto em primeira quanto em segunda instância antes de chegar ao STJ.
A tese do contribuinte partia do decreto de 2022: como a norma federal excluiu do valor aduaneiro os gastos posteriores ao desembarque da mercadoria, esses custos também deveriam ficar de fora da base do imposto estadual. A Fazenda gaúcha rebateu com outro argumento — o de que a base do ICMS-Importação segue os artigos 12, 13 e 14 da Lei Kandir (Lei Complementar nº 87/1996) e é mais ampla que o conceito de valor aduaneiro usado no Imposto de Importação, não sendo, portanto, afetada pela mudança no decreto federal.
Prevaleceu o entendimento do Fisco. A relatora, ministra Maria Thereza de Assis Moura, afirmou que a exclusão da capatazia do valor aduaneiro pelo decreto de 2022 não implica sua exclusão da base do ICMS-Importação, por força do artigo 13, inciso V, alínea “e”, da Lei Kandir, que abrange despesas aduaneiras de um modo geral.
A Procuradoria-Geral do Estado do Rio Grande do Sul classificou o resultado como vitória importante, ao consolidar a composição da base de cálculo do ICMS em operações de importação com base nesse dispositivo da Lei Kandir.
Do lado da empresa, a advogada Angela Cignachi — que atua no processo — aponta um problema de fundo: a falta de uniformidade entre os Estados. Enquanto o Rio Grande do Sul inclui a capatazia na base do ICMS-Importação, São Paulo segue orientação em sentido oposto, reconhecida na Resposta à Consulta nº 25.936/2022, segundo a qual a capatazia excluída do valor aduaneiro na Declaração de Importação não compõe a base do imposto estadual paulista. Para ela, esse cenário reforça a necessidade de o STJ uniformizar o tema para garantir isonomia entre empresas e previsibilidade nas operações de comércio exterior.
Cignachi lembra ainda que o próprio STJ já havia fixado, em 2020, a tese de que a capatazia integra o valor aduaneiro e a base do Imposto de Importação (Tema 1.014, com origem no REsp 77.694, de 1996) — mas esse julgamento é anterior ao decreto de 2022, o que na visão da advogada impede sua aplicação automática ao cenário atual.
Outra advogada consultada pela reportagem, Lia Drezza, pondera que o dispositivo da Lei Kandir citado no voto da ministra inclui despesas aduaneiras na base do ICMS sem especificar quais despesas se enquadram nesse conceito — o que, para ela, torna insuficiente concluir que a capatazia esteja automaticamente abrangida apenas por a base do ICMS ser mais ampla que o valor aduaneiro. Ela cita um precedente de 2024 em que a 1ª Turma incluiu a capatazia na base do ICMS, mas reconheceu expressamente fundamento legal para a pretensão do contribuinte a partir da vigência do Decreto nº 11.090/2022 (REsp 2.161.774).
Segundo Drezza, o impacto prático da nova decisão para as importadoras pode se ampliar conforme a extensão que o acórdão der à expressão “despesas aduaneiras”: uma leitura ampla poderia trazer outras despesas portuárias para o mesmo debate.
A controvérsia tende a perder relevância com a reforma tributária. A Lei Complementar nº 214/2025 adotou técnica distinta para a base de cálculo do IBS e da CBS na importação, partindo do valor aduaneiro e listando as parcelas adicionais de forma taxativa, sem repetir a expressão genérica “despesas aduaneiras” — o que, na avaliação de Drezza, tende a reduzir esse tipo de disputa no novo sistema. A decisão foi proferida no REsp 2.167.686. Com informações do Valor Econômico.
Fonte: Notíciais Fiscais