Concluído por 6 votos a 5, o julgamento do Tema 118 da repercussão geral deixa em aberto a delimitação temporal de seus efeitos, questão que definirá o alcance da recuperação dos valores recolhidos no passado.
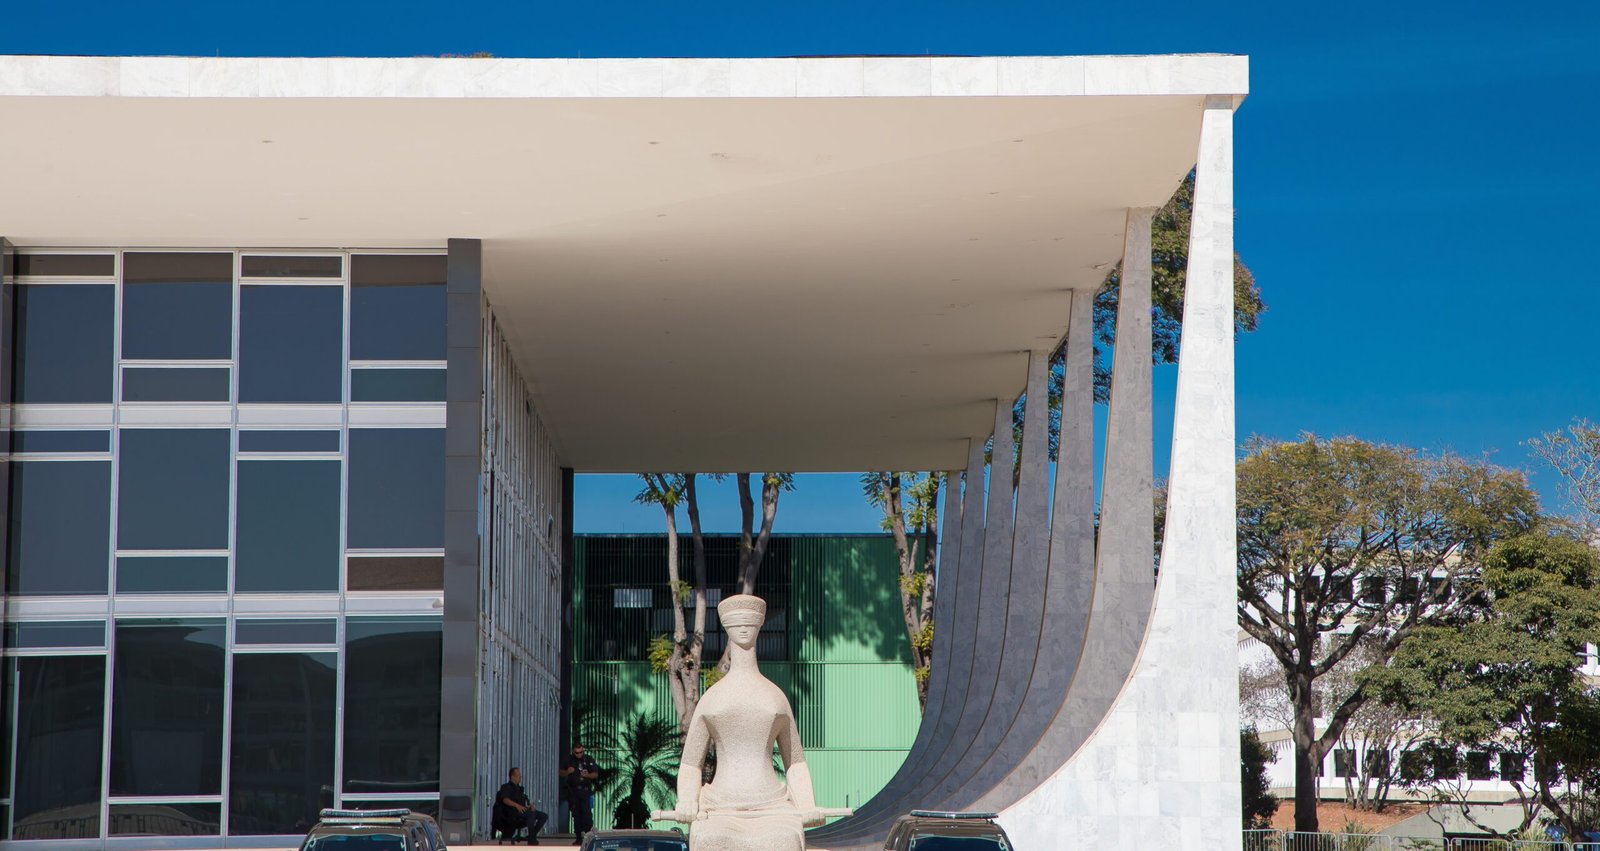
O Supremo Tribunal Federal concluiu, em 21/10/2026, o julgamento do Tema 118 da repercussão geral (RE nº 592.616). Por maioria de 6 votos a 5, firmou o entendimento de que o ISS não compõe a base de cálculo do PIS e da Cofins.
Prevaleceu o entendimento de que o ISS não é receita própria do contribuinte. Embora transite pelo caixa da empresa, o valor correspondente é destinado ao Município, razão pela qual não se enquadra no conceito constitucional de receita. O STF aplicou, assim, ao imposto municipal a premissa que fundamentou a exclusão do ICMS da base de cálculo das mesmas contribuições no julgamento do Tema 69.
O julgamento do mérito resolveu a controvérsia constitucional, mas não definiu, por si só, os procedimentos para restituição ou compensação dos valores. Essas questões permanecem sujeitas à legislação aplicável e à jurisprudência pertinente.
Por se tratar de precedente qualificado, a tese firmada em repercussão geral deverá ser observada pelos demais órgãos do Poder Judiciário, inclusive no julgamento dos processos sobrestados que discutem a mesma controvérsia.
O que muda para as empresas?
A decisão reconhece que o ISS não deve integrar a base de cálculo do PIS e da Cofins, com potencial redução da carga tributária das empresas sujeitas a essas contribuições. A dimensão desse efeito variará conforme o regime de apuração, cumulativo ou não cumulativo, o perfil das receitas e o volume de ISS incorporado às bases tributáveis.
Os efeitos prospectivos da decisão, contudo, tendem a ser limitados no tempo. Com a implementação da reforma tributária do consumo, o PIS e a Cofins serão substituídos pela Contribuição sobre Bens e Serviços (CBS) a partir de 2027. Nesse cenário, a principal repercussão econômica do julgamento poderá estar na recuperação de valores recolhidos indevidamente em períodos anteriores.
Em regra, o prazo para pleitear a restituição ou a compensação dos valores recolhidos indevidamente é de cinco anos. A possibilidade de recuperação, contudo, dependerá também da modulação dos efeitos a ser definida pelo STF, que poderá limitar o alcance temporal da decisão e ressalvar determinadas situações.
Modulação poderá limitar a recuperação dos valores passados
Embora o mérito esteja definido, o STF ainda não deliberou sobre a modulação temporal dos efeitos da decisão. Caberá a essa definição fixar o marco a partir do qual a tese produzirá efeitos e as situações eventualmente ressalvadas, o que condiciona diretamente a possibilidade de recuperação dos valores recolhidos antes do julgamento.
Na sessão, o Ministro Luiz Fux propôs que os efeitos fossem contados a partir da publicação da ata de julgamento. Ficariam ressalvadas as ações judiciais e os processos administrativos pendentes, bem como os fatos geradores anteriores cujo tributo ainda não tivesse sido recolhido. A proposta não foi submetida à deliberação do Plenário e poderá ser retomada em eventual julgamento de embargos de declaração.
Caso seja adotada solução semelhante, a possibilidade de recuperação dos valores anteriores poderá depender da existência de discussão judicial ou administrativa na data estabelecida pelo Tribunal, conforme os limites e as ressalvas que vierem a ser fixados.
O precedente do Tema 69
O julgamento segue a mesma a orientação adotada no Tema 69 da repercussão geral (RE nº 574.706), em que o STF excluiu o ICMS da base de cálculo do PIS e da Cofins. Naquele caso, o prevaleceu o entendimento de que o imposto não é receita própria do contribuinte, por se tratar de valor destinado ao ente público.
No Tema 69, a modulação foi definida posteriormente, no julgamento dos embargos de declaração, concluído em maio de 2021. O STF estabeleceu como marco temporal 15/03/2017, data do julgamento do mérito, ressalvando as ações judiciais e os procedimentos administrativos protocolados até aquela data.
O precedente oferece um parâmetro relevante para a análise do Tema 118, embora não permita antecipar qual será a solução adotada pelo Tribunal para a exclusão do ISS.
Providências recomendadas
Diante desse cenário, recomenda-se que as empresas prestadoras de serviços realizem, desde logo, um levantamento dos valores de ISS incluídos nas bases de cálculo do PIS e da Cofins, identificando os períodos de apuração e os estabelecimentos envolvidos. Também é importante mapear eventuais ações judiciais, processos administrativos e decisões transitadas em julgado sobre a matéria
Para as empresas que ainda não discutem a questão, recomenda-se avaliar a adoção de medida judicial ou administrativa, conforme o caso, antes da definição dos efeitos temporais pelo STF. A providência poderá ser relevante para resguardar a pretensão de recuperação, caso a Corte estabeleça ressalvas em favor dos contribuintes que já tenham instaurado a discussão.
A decisão representa um avanço relevante para os contribuintes, mas seu alcance econômico definitivo permanece condicionado à definição da modulação dos efeitos pelo STF.
Até que essa questão seja resolvida, a quantificação dos valores envolvidos e a análise individualizada da situação fiscal e processual de cada empresa serão essenciais para a definição da estratégia adequada.
Por Luanna Sampaio