28/10/2026
A Lei Complementar nº 236/2026, que promoveu uma ampla reformulação do Código Tributário Nacional (CTN), representa um avanço na redução da litigiosidade e na modernização das relações entre o Fisco e os contribuintes. A avaliação é da ministra Regina Helena Costa, do Superior Tribunal de Justiça (STJ), que destacou a introdução de mecanismos de solução consensual de conflitos, a vinculação das administrações tributárias a precedentes judiciais e a criação de parâmetros nacionais para aplicação de penalidades.
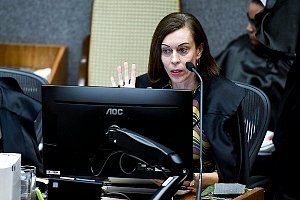
As declarações foram feitas durante o evento Tributaristas Cariocas Itinerante, realizado na Faculdade de Direito da Universidade de Brasília (UnB). A magistrada presidiu a comissão de juristas instituída pelo Senado Federal que elaborou o anteprojeto responsável por dar origem à reforma, posteriormente aprovada pelo Congresso Nacional.
Sancionada em 4 de setembro de 2026, a LC nº 236 alterou dispositivos da Lei nº 5.172/1966 para estabelecer normas gerais sobre controvérsias tributárias e aduaneiras, procedimentos administrativos e instrumentos de consensualidade. Segundo Regina Helena Costa, as alterações legislativas realizadas durante a tramitação parlamentar preservaram os objetivos centrais do trabalho desenvolvido pela comissão.
Arbitragem e mediação ganham previsão no CTN
Entre as principais inovações destacadas pela ministra está a inclusão de mecanismos extrajudiciais destinados à resolução de conflitos entre contribuintes e administrações tributárias.
O novo artigo 171-A do CTN prevê a arbitragem especial tributária e aduaneira, destinada à solução de controvérsias administrativas e judiciais. O dispositivo estabelece que a sentença arbitral terá caráter vinculante e produzirá os mesmos efeitos de uma decisão judicial.
A utilização do mecanismo, entretanto, depende de lei especial que autorize sua aplicação e discipline os procedimentos correspondentes. Portanto, a previsão no CTN não significa que todas as controvérsias tributárias já possam ser submetidas à arbitragem.
Outra inovação está no artigo 171-B, que trata da mediação tributária e aduaneira. Diferentemente da arbitragem, a mediação envolve a participação de um terceiro sem poder decisório, escolhido ou aceito pelas partes, com a finalidade de auxiliar na construção de soluções consensuais. Os critérios e as condições para sua utilização também dependerão de regulamentação legislativa.
Para Regina Helena Costa, esses mecanismos refletem uma mudança de orientação na legislação tributária, tradicionalmente estruturada em torno da fiscalização, da cobrança e da solução de conflitos por meio de processos administrativos ou judiciais.
Decisões vinculantes deverão ser observadas pelo Fisco
Outra alteração considerada relevante pela ministra foi a inclusão do artigo 194-A no CTN, que estende às administrações tributárias a obrigatoriedade de observância das decisões definitivas do STF e do STJ com efeito vinculante no âmbito judicial.
Pela nova regra, o trânsito em julgado dessas decisões vinculará também a atuação administrativa. A Fazenda Pública deverá, no prazo máximo de 90 dias úteis, dar publicidade à orientação adotada por meio de parecer jurídico fundamentado, observadas as disposições legais.
A medida busca impedir que órgãos fiscais continuem exigindo tributos em situações já solucionadas de maneira vinculante pelos tribunais superiores.
Durante o evento, Regina Helena Costa afirmou ter sido surpreendida positivamente pela ausência de resistência dos órgãos públicos à inclusão desse mecanismo.
Na avaliação da magistrada, a mudança poderá reduzir procedimentos administrativos desnecessários, cobranças incompatíveis com precedentes obrigatórios e ações judiciais propostas apenas para assegurar direitos já reconhecidos.
O objetivo é conferir maior uniformidade à interpretação da legislação tributária e reduzir a necessidade de os contribuintes recorrerem ao Judiciário para obter a aplicação de entendimentos consolidados.
Multas tributárias passam a ter limites nacionais
A ministra também destacou as alterações relacionadas ao direito sancionador tributário, especialmente a criação de parâmetros de proporcionalidade e de mecanismos de redução das penalidades.
O artigo 113-A, introduzido no CTN pela LC nº 236/2026, determina que as multas por descumprimento de obrigações tributárias principais e acessórias observem os princípios da razoabilidade e da proporcionalidade.
Como regra geral, a legislação estabelece limite de 75% do valor do tributo ou do crédito relacionado à infração, com hipóteses específicas de majoração para 100% nos casos de fraude, sonegação ou conluio dolosos e de até 150% em situações de reincidência, observadas as condições legais. A disciplina contém exceções, como as multas isoladas desvinculadas do valor de crédito ou tributo.
Além disso, o artigo 142, § 5º, prevê reduções de penalidades conforme o momento e a forma de regularização do débito. Os percentuais estabelecidos são de 50% para pagamento integral e 40% para parcelamento realizados dentro do prazo de impugnação administrativa, além de 30% e 20%, respectivamente, quando essas providências ocorrerem posteriormente, mas antes da inscrição em dívida ativa.
A legislação também prevê percentuais diferenciados para participantes de programas de conformidade tributária, além de circunstâncias que podem justificar reduções adicionais.
A aplicação dessas disposições deve observar os requisitos legais e as legislações específicas. A LC nº 236/2026 estabeleceu prazo de dois anos para que os entes federativos promovam as adequações normativas previstas, com regras de aplicação subsidiária em determinadas hipóteses.
Para Regina Helena Costa, a uniformização desses parâmetros é particularmente relevante diante das diferenças existentes entre as legislações tributárias da União, dos estados e dos municípios.
Reforma busca reduzir o contencioso tributário
Ao avaliar o conjunto das alterações, a ministra ressaltou que o CTN, editado há seis décadas, precisava incorporar instrumentos compatíveis com as características atuais das relações tributárias.
Segundo ela, a redução dos conflitos e a ampliação de mecanismos consensuais não integravam as preocupações centrais da legislação de 1966, razão pela qual a reforma representa uma atualização significativa do sistema.
As modificações também procuram estimular a cooperação entre contribuintes e administrações tributárias, ampliar a previsibilidade das decisões e estabelecer parâmetros mais uniformes para procedimentos fiscais.
A efetividade de parte dessas inovações dependerá, contudo, da regulamentação dos novos instrumentos, da adaptação das legislações dos entes federativos e da observância dos precedentes obrigatórios pelas autoridades fiscais.
Para Regina Helena Costa, o principal objetivo da reforma é melhorar a qualidade das relações entre Fisco e contribuinte, oferecendo mais garantias, mecanismos de resolução de controvérsias e segurança jurídica na aplicação da legislação tributária. Com informações da revista Consultor Jurídico (ConJur).
Fonte: Conjur