23/09/2026
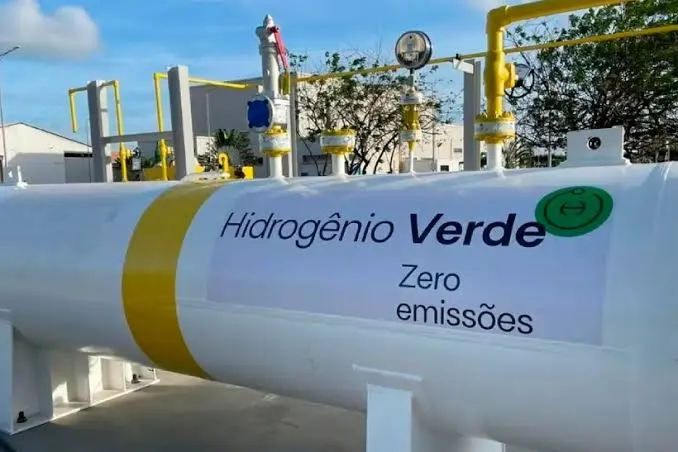
Empresas que investirem na produção de hidrogênio de baixa emissão de carbono no Brasil terão acesso à suspensão de PIS/Pasep e Cofins sobre bens e serviços destinados aos projetos habilitados — mas o benefício não se converte automaticamente em alíquota zero. A conversão depende da certificação do hidrogênio como de baixa emissão e do cumprimento de contrapartidas de sustentabilidade, conteúdo nacional e pesquisa, desenvolvimento e inovação.
Se as condições não forem atendidas, as contribuições suspensas precisam ser recolhidas com os acréscimos legais cabíveis, o que amarra o incentivo fiscal à entrega efetiva dos resultados prometidos pelo projeto.
Entre as contrapartidas exigidas, está a destinação de ao menos 1% do valor total do investimento a projetos de desenvolvimento sustentável ligados à transição energética, executados no país. Os recursos podem financiar iniciativas de acesso à energia em comunidades afetadas pelos empreendimentos, segurança hídrica, recuperação de áreas de recarga de aquíferos, reflorestamento, cidades sustentáveis, soluções baseadas na natureza e descarbonização de setores industriais de difícil abatimento de emissões.
Percentual equivalente — também de no mínimo 1% do investimento total — precisa ser aplicado em pesquisa, desenvolvimento e inovação, por meio de parcerias com Instituições de Ciência e Tecnologia, infraestrutura nacional de pesquisa, desenvolvimento de aplicações práticas ou capacitação técnico-profissional.
A exigência de conteúdo nacional varia conforme a rota tecnológica. Sistemas de produção por eletrólise e seus eletrolisadores precisam atingir 15% de bens e serviços nacionais; demais rotas de produção de baixa emissão, 40%; e materiais, equipamentos de distribuição e transporte e determinados serviços, até 60%. A dispensa é possível quando o projeto comprovar inexistência de equivalente nacional ou oferta doméstica insuficiente.
A comprovação da baixa emissão passa pelo Sistema Brasileiro de Certificação do Hidrogênio (SBCH2), que classifica o produto a partir de análise de ciclo de vida. Pelo critério inicial, é considerado hidrogênio de baixa emissão aquele com intensidade igual ou inferior a 7kg de CO₂ equivalente por quilograma produzido. O sistema prevê ainda registro nacional dos certificados, rastreabilidade e mecanismos para impedir dupla contagem — condição de acesso aos demais instrumentos da política.
Já o acesso a crédito fiscal direto ocorre por outra via: o Programa de Desenvolvimento do Hidrogênio de Baixa Emissão de Carbono (PHBC), conduzido pelo Ministério da Fazenda. O teto de créditos fixado em lei é de R$ 18,3 bilhões entre 2030 e 2034, mas o volume efetivamente disponibilizado a cada ano dependerá das metas fiscais e da Lei Orçamentária Anual.
A concessão será precedida de procedimento concorrencial, com o menor valor de crédito fiscal solicitado por unidade de produto como critério mínimo de julgamento — os projetos disputam entre si a quantidade de incentivo necessária para viabilizar a produção ou o consumo do hidrogênio. O edital ainda passará por consulta pública antes da etapa concorrencial.
Têm prioridade no programa projetos que utilizem hidrogênio de baixa emissão para adensar cadeias como fertilizantes, siderurgia, cimento, química, petroquímica e transporte pesado, com preferência adicional para empreendimentos que consumam o hidrogênio no próprio processo industrial. Os habilitados deverão apresentar cronograma com marcos como decisão final de investimento, licenciamento, início de obras, comissionamento e operação comercial, além de garantia de até 10% do total do crédito fiscal concedido após a adjudicação.
As regras foram detalhadas pelo Decreto nº 13.096/2026, publicado em 13 de agosto, que regulamenta a Política Nacional do Hidrogênio, o SBCH2, o Rehidro (Regime Especial de Incentivos para a Produção de Hidrogênio de Baixa Emissão de Carbono) e o próprio PHBC. A norma chega enquanto o Ministério da Fazenda estrutura o primeiro procedimento concorrencial do programa, cujo desenho vem sendo discutido ao longo de 2026 com o Banco Mundial, a UNIDO, a Fundação H2Global e a consultoria PSR Energy.
Com informações do Ministério da Fazenda.
Fonte: Notíciais Fiscais