23/09/2026
A Corte Especial do Superior Tribunal de Justiça decidiu que a exclusão de um contribuinte do polo passivo de uma execução fiscal pode gerar honorários de sucumbência fixados por equidade, pagos pela Fazenda Pública — desde que a cobrança continue contra os demais devedores e o crédito tributário não seja reduzido.
O entendimento partiu da premissa de que, nesses casos, não há proveito econômico aferível em favor do contribuinte excluído, já que o valor total cobrado pela Fazenda permanece intacto. Sem um benefício patrimonial mensurável, abre-se espaço para a fixação da verba pelo método da equidade, previsto no artigo 85, parágrafo 8º, do Código de Processo Civil — que dispensa o cálculo de honorários por percentual sobre o valor da causa e permite ao juiz considerar critérios como complexidade da causa, zelo profissional e local de atuação.
A votação, concluída em julgamento de embargos de divergência no Plenário virtual, colocou a Corte Especial diante de uma aparente contradição com sua própria jurisprudência. Isso porque o colegiado já havia vedado, no Tema 1.076 dos recursos repetitivos, o uso da equidade fora das hipóteses expressamente previstas no CPC — aplicável apenas quando o proveito econômico for inestimável, irrisório, ou quando o valor da causa for muito baixo.
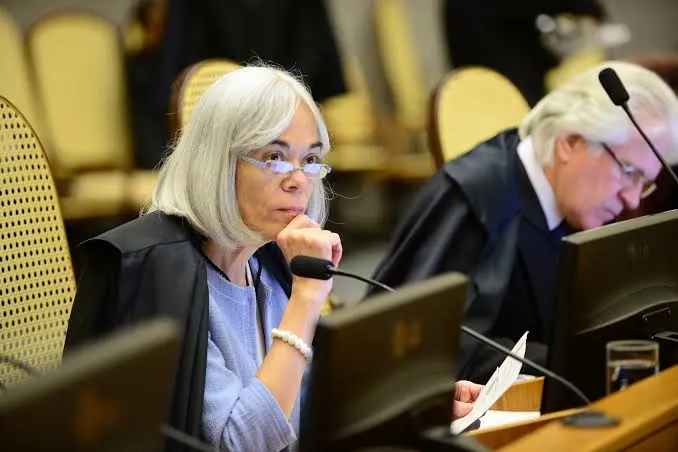
Prevaleceu a divergência aberta pela ministra Maria Thereza de Assis Moura, para quem a distinção do caso concreto não contraria o Tema 1.076, mas apenas reconhece uma peculiaridade da execução fiscal dentro dos próprios contornos daquele precedente. A magistrada seguiu a mesma linha adotada pela 1ª Seção do STJ — órgão responsável pelas causas tributárias — no julgamento do Tema 1.265 dos recursos repetitivos, em maio de 2025.
Em voto-vista, o ministro Mauro Campbell reforçou esse raciocínio ao afirmar que a tentativa de quantificar o proveito econômico do contribuinte excluído — seja por percentual sobre o valor total da execução, seja por divisão entre os coexecutados — se mostra inviável na prática. Para ele, o que a 1ª Seção fez foi aplicar as orientações gerais da Corte Especial a uma situação peculiar, sem criar exceção ao Tema 1.076 por conveniência do julgador.
A divergência venceu por maioria, formada também pelos ministros Benedito Gonçalves, Raul Araújo, Isabel Gallotti, Ricardo Villas Bôas Cueva, Francisco Falcão, João Otávio de Noronha e Humberto Martins.
Ficou vencido o relator original, ministro Sebastião Reis Júnior, acompanhado pelos ministros Luis Felipe Salomão e Antonio Carlos Ferreira. Para essa corrente, o proveito econômico da exclusão do polo passivo é sim aferível, o que afastaria o uso da equidade e manteria a aplicação irrestrita do Tema 1.076. Sebastião Reis Júnior chegou a apontar que colegiados de Direito Público do próprio STJ vinham descumprindo esse precedente da Corte Especial, que deveria vincular internamente mesmo sem ter sido julgado sob o rito dos repetitivos.
O caso concreto que originou a discussão — cujo acórdão paradigma foi julgado no REsp 1.644.077, em conjunto com os processos do Tema 1.076 — é o mesmo que aguarda julgamento no Supremo Tribunal Federal, em recurso relacionado à modulação de efeitos da chamada “tese do século”. A 1ª Seção do STJ também deverá se manifestar sobre a possibilidade de condenação em honorários no julgamento de ação rescisória ligada a essa modulação. O julgamento tramitou sob o número EREsp 1.927.627. Com informações Conjur.
Fonte: Notíciais Fiscais