27/09/2026
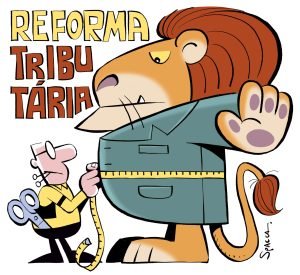
A produção doutrinária sobre a Reforma Tributária está avançando de maneira rápida e avassaladora para examinar o texto constitucional sem reflexão e sem considerar o que está implícito, pressuposto e implicado. Essa interpretação rasa é então reproduzida, ao custo de sua interpretação mais bem embasada.
A crítica é de Humberto Ávila, professor titular de Direito Tributário da USP, livre-docente no tema, advogado e parecerista. Ele falou sobre o tema no painel de encerramento do III Congresso de Direito Tributário sediado pelo IDP, em Brasília.
“As pessoas começaram a escrever sobre a reforma porque todo mundo quer ser especialista. Escrevem artigos correndo na hora do almoço, sem refletir, e vão repetindo o que os outros repetem. E os próximos repetem o que outros já repetiram. E assim vamos fazendo doutrina.”
Um dos indícios dos problemas interpretativos gerados pela doutrina mais recente sobre a Reforma Tributária, em sua análise, é a ideia de que IBS e CBS instituíram uma base ampla de tributação — o que se tornou um bordão na produção literária.
Essa amplitude se daria porque, ao substituir e unificar tributos (ICMS, ISS, PIS, Cofins), a Constituição decidiu pela incidência sobre “operações com bens e serviços” de maneira geral. Isso não significa que alcançará toda e qualquer operação que se deseje classificar assim.
Humberto Ávila sustenta que, implicitamente e por pressupostos, a Constituição aponta que a tributação depende de fatores como atividade econômica, que esteja inserida em um ciclo econômico e, a depender do caso, revestida de habitualidade.
Fonte: Conjur