30/09/2026
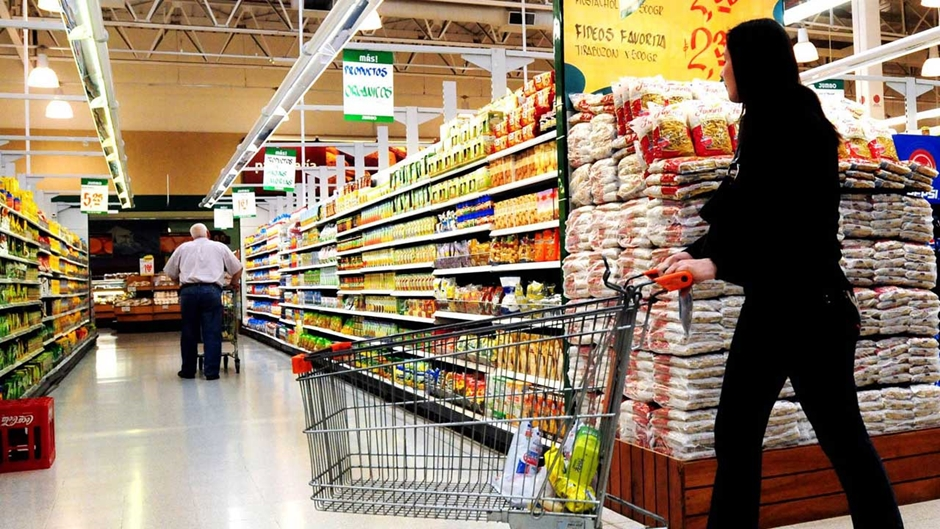
Forma de apurar o tributo e forma de exibir o preço são coisas distintas. Essa é a leitura de especialistas e entidades do varejo sobre o IVA Dual da reforma tributária: o IBS e a CBS serão calculados sobre o valor líquido, sem os tributos embutidos, mas isso não implica que gôndolas e etiquetas passem a mostrar o preço antes de impostos, como ocorre em outros países.
A advogada Thais Veiga Shingai, do Mannrich e Vasconcelos Advogados, explica que o método “por fora” define como o imposto é apurado, sem impor um modo de apresentá-lo ao consumidor. Para ela, o desafio brasileiro é conciliar a regra consumerista com a maior transparência que a reforma pretende. Hoje, lembra, o consumidor só tem uma estimativa de tributos na nota fiscal, e saber o valor exato embutido no preço é inviável, dada a variação por local de produção e por incentivos específicos.
O art. 6º, III, do Código de Defesa do Consumidor (Lei nº 8.078/1990) assegura informação clara sobre produtos e serviços, incluindo tributos incidentes e preço. Com base nele, o Instituto para o Desenvolvimento do Varejo (IDV) sustenta que destacar IBS e CBS na oferta provocaria confusão e insatisfação, e que o consenso é preservar o preço final legível na etiqueta, com o detalhamento na nota. A entidade ainda considera inviável, durante a transição, discriminar tributos em cartazes, diante das alíquotas diferenciadas (redução na cesta básica, Imposto Seletivo em itens específicos) e da implantação gradual do IBS, que substituirá ICMS e ISS até o fim de 2032.
A Associação Brasileira de Supermercados (Abras) ainda não definiu o formato. Ressalta que o CDC segue vigente e que há um componente cultural: o consumidor está acostumado a encontrar na gôndola o valor que pagará no caixa, e mudar isso exigiria adaptação.
Carlos Alberto Pinto, diretor do Instituto Brasileiro de Planejamento e Tributação (IBPT), defende também o valor cheio na prateleira, para evitar surpresa no pagamento, como a que brasileiros vivenciam em compras no exterior.
No e-commerce, a partir de 2029, a alíquota do IBS variará conforme o destino, e Shingai vê como saída a apuração no fechamento da compra, por CEP, a exemplo do frete. Já Luca Salvoni, do Cascione Advogados, afirma que a orientação atual é igualar preço de gôndola e de caixa, considerando o ICMS, que será gradualmente substituído pelo IBS a partir de 2029 e extinto em 2033.
Salvoni relata que a orientação majoritária dos Estados é incluir a CBS na base do ICMS, o que já gera litígios. Sugere que o governo se pronuncie por nova lei complementar ou por ação direta de constitucionalidade no STF. Seu colega Rafael Vega observa que, como PIS e Cofins hoje integram essa base, os Estados precisariam se preparar para excluir a CBS, movimento não previsto em seu calendário financeiro e que reduziria a arrecadação. Com informações do Valor Econômico.
Fonte: Notíciais Fiscais