16/11/2026
A 1ª Seção do Superior Tribunal de Justiça (STJ) definiu limites para a cobrança complementar de diferenças de correção monetária em condenações contra a Fazenda Pública. O colegiado estabeleceu que a complementação não pode ser requerida depois do prazo prescricional de cinco anos nem quando o cumprimento de sentença já tiver sido definitivamente extinto pelo pagamento da obrigação.
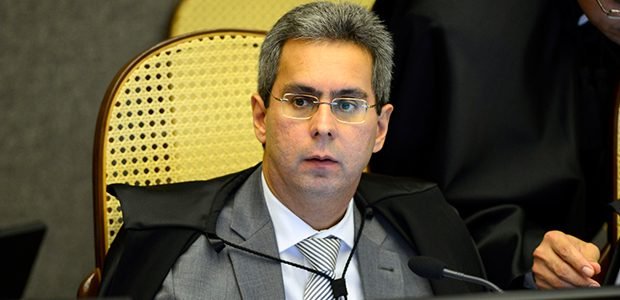
A decisão foi tomada no julgamento do Tema 1.426 dos recursos repetitivos, sob relatoria do ministro Gurgel de Faria. A controvérsia chegou ao STJ após decisões do Supremo Tribunal Federal (STF) que modificaram os critérios aplicáveis à atualização das condenações impostas ao poder público e provocaram pedidos de cobrança de diferenças em processos já em fase de cumprimento de sentença.
STJ separou três situações
Ao analisar a controvérsia, a 1ª Seção dividiu os casos em três grupos: pedidos atingidos pela prescrição, processos já extintos pelo pagamento da obrigação e processos executivos que permanecem em curso ou nos quais houve diferimento expresso da definição dos consectários legais.
Quanto à primeira situação, o STJ concluiu que deve ser observado o prazo prescricional de cinco anos. O fundamento está no artigo 1º do Decreto nº 20.910/1932 e na jurisprudência sobre a prescrição da pretensão executiva contra a Fazenda Pública.
Assim, pedidos de execução complementar apresentados depois do prazo quinquenal são inadmissíveis, mesmo quando fundamentados nos entendimentos posteriormente estabelecidos pelo STF sobre os critérios de atualização das condenações.
A segunda situação envolve processos em que a dívida já foi paga e o cumprimento de sentença foi extinto definitivamente pelo adimplemento. Nesses casos, a 1ª Seção afastou a possibilidade de reabertura da execução para cobrança de diferenças decorrentes de mudança jurisprudencial ou normativa posterior.
Segundo o relator, um pedido posterior para restabelecer o andamento do processo encontra impedimento na preclusão, na coisa julgada processual e na segurança jurídica.
Processo em curso admite complementação
A solução é diferente quando o cumprimento de sentença ainda não foi extinto pelo pagamento ou quando a definição dos critérios de atualização foi expressamente postergada no processo.
Nessas situações, o STJ admitiu a retomada ou o prosseguimento da cobrança para assegurar a integral satisfação do crédito diante de alteração normativa superveniente. A possibilidade, contudo, depende de duas condições: o processo executivo não pode ter sido extinto pelo adimplemento da obrigação e o pedido deve ser apresentado dentro do prazo prescricional.
A conclusão considera os efeitos de precedentes do STF sobre a atualização das condenações impostas à Fazenda Pública. O Tema 810 (RE 870.947) afastou a utilização da Taxa Referencial como índice de correção monetária nas hipóteses examinadas pelo Supremo.
Posteriormente, no Tema 1.170 (RE 1.317.982), o STF analisou a aplicação dos juros definidos no Tema 810 à execução de título judicial que havia estabelecido expressamente índice diferente. Já o Tema 1.361 (RE 1.505.031) tratou da aplicação de índices previstos em norma superveniente na execução de título judicial que tenha fixado parâmetro diverso.
O Tema 1.360 (ARE 1.491.413), também considerado na fundamentação relativa às hipóteses de complementação, trata da necessidade de expedição de novo precatório para complementar ou suplementar valor já pago.
Por ter sido julgado sob o rito dos recursos repetitivos, o entendimento firmado no Tema 1.426 deverá orientar os tribunais na solução dos processos que discutem a mesma questão jurídica. Com informações do Consultor Jurídico (ConJur).